朋友们好,我是老武
美国国债刚跨过40万亿美元门槛,全球金融市场就开始出现一个越来越明显的信号:中国、日本等主要美债持有国正在重新调整手里的美元资产,而全球央行却在悄悄增加黄金储备。
一边是美国债务继续膨胀,一边是传统买家开始寻找新的安全垫。这背后到底意味着什么?美国真的会让40万亿美元债务失控吗?
在我看来,美国不会直接赖账,但正在进入一种更隐蔽的债务消化模式:通过通胀、时间和美元体系,把债务成本扩散到全球。
这并不意味着美国马上失去信用,也不意味着美元体系会突然崩塌。
但一个事实正在发生变化:过去几十年,全球默认美债就是最安全资产;如今,越来越多国家开始思考,如果美国债务继续扩大,自己的资产安全还能不能完全依赖美元。
这场变化,才是40万亿美元美债背后真正的风暴。

美债突破40万亿,最大的压力来自内部循环
美国债务问题,并不是突然出现的。过去几十年,美国一直依靠美元特殊地位维持债务循环。简单来说,美国发行美元,全球贸易需要美元,各国获得美元之后,又大量购买美国国债。
美国借钱发展经济,其他国家通过购买美债获得相对稳定收益。这个循环曾经非常稳定。但如今,这个循环正在发生变化。
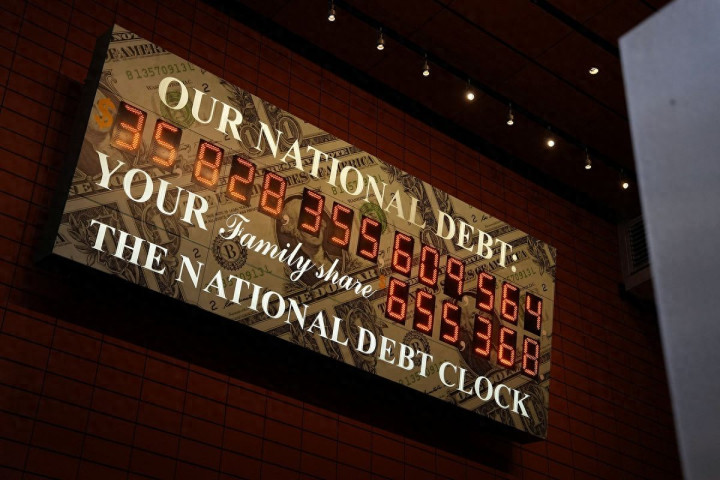
美国联邦债务规模已经突破40万亿美元,并且仍然保持高速增长。过去十几年,美国经历了金融刺激、新冠疫情救助、海外军事行动等多轮大规模财政支出。
这些支出短期能够刺激经济,但长期也留下巨额债务。更关键的问题是,美国现在面对的不是单纯债务规模,而是债务成本。
随着美联储加息,美债收益率不断上升,美国政府需要支付的利息越来越高。目前,美国年度债务利息支出已经超过万亿美元规模,并成为联邦预算增长最快的项目之一。
这意味着,美国财政正在进入一个危险循环:债务增加;利息上涨;财政压力扩大;继续借债填补缺口。
过去,美国可以依靠经济增长消化债务。但现在,债务增长速度越来越快,利息成本越来越高,仅靠经济增长已经越来越困难。
美国真正的问题,不是欠了多少钱。而是未来还有没有足够空间继续以低成本借钱。

所谓“软赖账”,本质是让时间替美国消化债务
那么,美国会不会直接宣布债务违约?可能性极低。因为美国国债不是普通债务。美元是全球主要储备货币,美债是全球金融体系的重要基础资产。
如果美国公开违约,冲击的不只是美国,而是整个全球金融市场。因此,美国更可能采取另一种方式。也就是通过时间和货币体系降低债务压力。
其中最直接的方式,就是通胀。当美元购买力下降时,美国过去发行的债务,实际价值也会被削弱。
比如十年前借出的100美元债务,未来偿还时仍然是100美元,但这100美元的购买力已经下降。对于债务国来说,这是降低实际负担的方法。对于债权人来说,则意味着资产实际缩水。
这也是为什么很多投资者开始关注黄金。黄金最大的特点,就是它不是任何国家的负债。它不依赖某一个政府的信用,也不会因为某个国家财政政策变化而直接贬值。
近年来,全球央行持续增加黄金储备。中国、印度、土耳其等国家都在提高黄金配置比例。中国央行连续多月增加黄金储备,市场数据显示累计增加约328万盎司,约合102吨。
这种变化释放出一个信号:各国并不是马上抛弃美元,而是在美元体系之外增加一道保险。过去,黄金更多是一种传统避险资产。
现在,它又被赋予新的意义。那就是降低单一货币风险。

日本为何难以摆脱美债体系?
如果说哪个国家最能感受到美债压力,日本无疑是典型代表。日本长期是美国最大的海外债权国之一。
很多人认为,日本持有大量美债,是因为看好美国资产。但实际上,日本与美元体系之间存在深度绑定。
日本长期依赖出口,积累大量美元资产。这些美元无法全部留在国内,只能进入全球金融市场。而美债,就是最主要的美元资产之一。
问题在于,日本现在面临两难。如果大量出售美债:可能导致美元流动性变化;可能影响日元汇率;也可能影响日本金融市场稳定。
但如果继续持有:美债收益率上涨,会导致旧债价格下降;资产账面价值承受压力。因此,日本并不是简单想卖就卖。
它更像是在美元体系内部寻找平衡。这也是为什么,日本调整美债规模,并不代表马上脱离美国金融体系。
但另一方面,日本以及欧洲一些国家开始讨论储备多元化,也说明一个现实:美债过去那种“绝对安全”的形象,正在出现变化。最大的变化,不是没人买美债。而是买家开始要求更高回报。
很多人看到40万亿美元,会产生一个疑问:美国是不是快撑不住了?但现实并没有这么简单。美国最大的优势依然存在。那就是美元地位。
全球贸易、能源交易、国际金融,大量仍然依靠美元。这意味着,美国依旧拥有巨大的融资能力。只要全球仍然需要美元,美债市场就不会轻易失控。
但是,优势不代表没有代价。过去,美国可以通过低利率融资。现在,美国必须支付更高利息吸引资金。30年期美债收益率突破5%以上,就是市场风险重新定价的结果。
投资者并不是突然不相信美国,而是在要求更高收益补偿。这背后反映的是:美国信用依然存在,但信用成本正在提高。而信用成本提高,会进一步增加财政压力。
这就是美债问题最棘手的地方。美国不是马上破产。而是正在进入一个越来越昂贵的债务时代。

美债压力最终会传导到全球
美债问题最大的影响,并不只在美国国内。美元是全球货币。因此,美国财政和货币政策变化,会通过美元体系传递出去。
过去美国加息,主要目标是控制国内通胀。但如今,美国也面临一个尴尬局面:如果维持高利率,债务利息压力增加;如果快速降息,通胀可能重新升温。
美联储正在面对越来越复杂的选择。而新兴市场国家承受的压力更明显。美元走强时,资本容易回流美国。
那些拥有美元债务的发展中国家,就会面临:本币贬值;偿债成本增加;金融压力上升。这也是为什么一些国家开始推动储备多元化。
它们不是突然反对美元,而是在降低美元波动带来的风险。法国提出加强欧洲金融自主,也反映出欧洲内部对美元依赖问题的重新讨论。
未来全球货币体系可能不会出现某一种货币完全取代美元。更可能出现的是:美元继续占据核心位置,但黄金、欧元、人民币以及区域货币发挥更大作用。
全球正在从过去的“美元单中心”,逐渐走向更加分散的储备结构。
40万亿美元,看起来只是一个数字。但数字背后,是全球对美国财政模式的重新观察。美国过去几十年最大的优势,是全世界相信它有能力管理债务。这种信任,让美国可以用较低成本借钱。
但如果未来越来越多国家开始要求更高收益,增加黄金储备,减少单一美元资产配置,那么美国最大的损失不是少卖几张国债。
而是信用成本上升。我认为,美国短期内不会出现传统意义上的债务崩盘。美元体系仍然强大,美债市场仍然庞大。
但美国正在面对一个越来越难解决的问题:过去靠扩大债务推动增长的模式,正在变得越来越昂贵。债务越大,利息越高;利息越高,财政空间越小;财政空间越小,就越依赖继续借债。
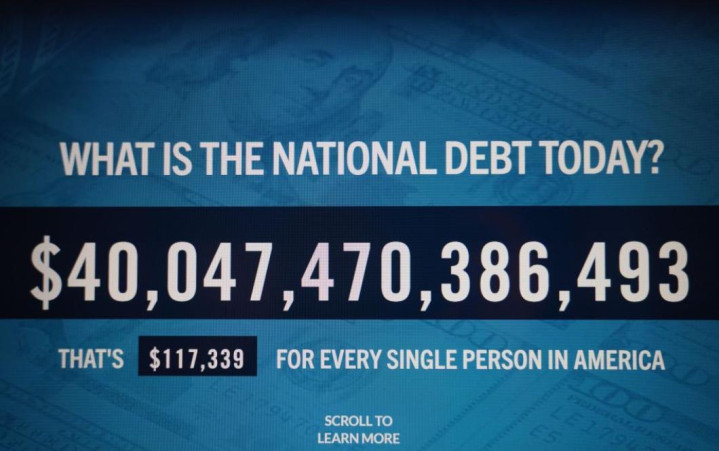
最终,美国需要解决的不是40万亿美元这个数字,而是全球是否还愿意无限相信美国未来的偿付能力。美国不会主动宣布赖账。
但通过通胀、时间和美元体系,把债务成本扩散到全球,这种压力正在逐渐显现。而黄金上涨、储备多元化、美债买家变化,正是全球金融市场发出的一个信号:
美元时代不会突然结束。但它正在进入一个新的阶段。未来真正的竞争,不只是哪个国家拥有最多美元,而是谁拥有更稳定、更分散、更有安全感的资产体系。
长胜配资提示:文章来自网络,不代表本站观点。
- 上一篇:盈禾配资 身份证回执不用跑线下!照豆线上照相馆,手机一键搞定
- 下一篇:没有了
相关文章


沪深京行情 实时轮播
热点资讯

推荐资讯